

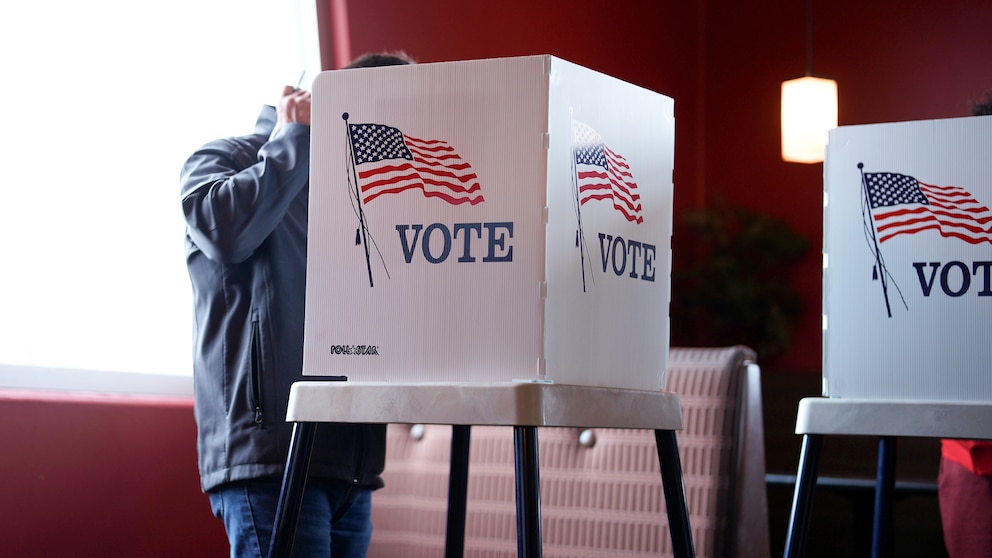
Aunque el sillón de la Oficina Oval no esté en disputa, la gobernabilidad de los próximos dos años sí lo está. El 3 de noviembre Estados Unidos celebrará las elecciones de medio término (conocidas internacionalmente como midterms) y el mercado ya comenzó a recalibrar sus expectativas. En estos comicios se renovará la totalidad de la Cámara de Representantes (435 bancas) y un tercio del Senado (35 de los 100 escaños).
Actualmente, el Partido Republicano controla ambas cámaras, con una ventaja muy ajustada de 4 bancas en la Cámara de Representantes y un bloque más holgado de 53 legisladores en el Senado. El antecedente histórico representa un claro viento de frente para el oficialismo: en 18 de las últimas 20 midterms, el partido gobernante terminó cediendo terreno.
PUBLICIDAD
En la misma línea, los mercados de apuestas muestran un claro favoritismo hacia la oposición. Al 28 de octubre, la plataforma Polymarket le asignaba a los demócratas una probabilidad del 91,5% de recuperar el control de la Cámara de Representantes y un 66,5% de que ocurriera lo mismo en el Senado.
Igualmente, tal como suele ocurrir en todas las elecciones estadounidenses, la contienda electoral terminará por definirse en un puñado de estados conocidos como los swing states, los cuales no tienen un color político definido.
PUBLICIDAD
Los mercados de apuestas muestran un claro favoritismo hacia la oposición
¿Qué importancia tienen estas elecciones para el mercado? En primer lugar, un Congreso dividido o bajo control demócrata trabaría buena parte de la agenda legislativa de Donald Trump, obligando al oficialismo a negociar. En particular, el Senado tiene la potestad de ratificar designaciones clave que proponga la Casa Blanca para el gabinete, la justicia federal y la Corte Suprema.
Esta atribución adquiere una relevancia crítica para la política monetaria, ya que el recinto tendrá en sus manos la confirmación del candidato que Trump nomine para reemplazar a Jerome Powell, expresidente de la Fed, cuando concluya su mandato como gobernador del organismo.
PUBLICIDAD
Presupuesto, deuda y riesgo de shutdown
Más allá de esto, el riesgo real a corto plazo pasa por el presupuesto y la deuda.
El presupuesto actual del gobierno vence el 11 de diciembre, abriendo la puerta a un posible cierre del gobierno (shutdown) si no hay acuerdo parlamentario, un escenario al que los mercados de apuestas le asignan un 34% de probabilidad. Algunos demócratas evalúan usar los fondos para presionar por el fin de la guerra con Irán, y el Congreso saliente también debe aprobar la ley de defensa.
PUBLICIDAD

A esto se le suma el inminente debate por el techo de la deuda. Si los republicanos no logran elevar el límite antes de que asuma el nuevo Congreso en enero, las negociaciones quedarán sujetas a las exigencias de la nueva mayoría, añadiendo una pesada capa de incertidumbre al plano fiscal.
En 2011 y 2023, la pelea por el techo de la deuda terminó en recortes de calificación crediticia y volatilidad en los bonos del Tesoro de Estados Unidos (Treasuries), sobre todo en las letras más cortas.
PUBLICIDAD
El comportamiento histórico del S&P 500 tras las legislativas
Frente a este panorama, ¿Qué puede esperar el mercado? Históricamente, la antesala de las legislativas genera un clima de cautela y nerviosismo, pero una vez superado el evento, la renta variable tiende a reaccionar al alza.
En las 19 elecciones legislativas celebradas desde 1950, el S&P 500, índice de las 500 principales empresas que cotizan en bolsas de Estados Unidos, no registró nunca pérdidas en los doce meses posteriores a los comicios. Las ganancias promediaron 13,6% en el primer semestre posterior a las elecciones y 14,9% en los doce meses siguientes.
PUBLICIDAD

En el mercado de renta fija, la coyuntura desafía el patrón histórico. Desde 1962, la tasa a 10 años cayó en promedio 32 puntos básicos en los seis meses previos a las midterms. Sin embargo, hoy en día el tramo largo de la curva de Treasuries responde a una dinámica particular. La tasa a 10 años escaló 54 puntos básicos en los últimos seis meses, ubicándose en torno al 5%, presionada sobre todo por su componente real.
Esto responde a una dinámica particular ante las tensiones bélicas en Medio Oriente, las expectativas de inflación, el déficit fiscal persistente, la revolución tecnológica de la IA y el entorno geopolítico de las principales potencias. Por esto mismo, es posible que, en algún momento del año próximo, el resultado electoral incida con mayor fuerza en el tramo corto de la curva en caso de que los republicanos no eleven el techo de la deuda antes del recambio del Congreso.
PUBLICIDAD
Un Congreso dividido o una parálisis legislativa ya se encuentran descontados en los precios de los activos
Si se desata algún evento de crisis de deuda, los rendimientos de las letras cortas podrían verse presionados al alza, superando la tasa de referencia de la Reserva Federal, tal como sucedió en 2011 y 2023.
Con un 91,5% de probabilidad de que los demócratas retomen el control de la Cámara de Representantes, un Congreso dividido o una parálisis legislativa ya se encuentran descontados en los precios de los activos. Por lo tanto, es probable que el mercado ignore buena parte del ruido político inicial. Y si bien en finanzas la historia no se repite, a menudo se repite con variaciones: una vez despejada la incertidumbre electoral, suele abrirse un camino constructivo para Wall Street.
PUBLICIDAD
Y a Argentina, ¿Cómo le impactaría un triunfo demócrata? Una derrota republicana en el Congreso podría elevar el costo político para instrumentar un nuevo rescate financiero a la Argentina, al estilo 2025. No obstante, la vía del Exchange Stabilization Fund le permite al Tesoro estadounidense brindar asistencia sin requerir una nueva votación del Congreso, por lo que la viabilidad del apoyo seguirá dependiendo, en última instancia, de la voluntad directa de la Casa Blanca.
La autora es economista de PPI (Portfolio Personal Inversiones)
Últimas Noticias
Milei y Brasil: política exterior sectaria, tensiones internas y despiste regional
El Gobierno actúa como si se tratara de ajustar cuentas políticas personales con Lula da Silva. Del mismo modo es expuesto el escape de Flávio Bolsonaro. Bullrich y aliados mostraron juego propio. Y fue notable la diferencia con la mayoría de los presidentes de derecha en la región

Alegrías sospechosas
La celebración opositora por los resultados en Brasil expone viejas disputas ideológicas y un rumbo diplomático cada vez más errático.

Persuadir y confundir: la trampa del tablero de dos
La política tiene una definición clásica que se repite en cualquier aula: es el arte de persuadir. Convencer, sumar voluntades, construir mayorías. Pero hay una segunda definición, menos elegante y bastante más honesta, que cualquiera que haya trabajado en una campaña conoce bien: la política también es el arte de confundir.

Presidente y periodistas: límites éticos del poder
La libertad de prensa es indispensable para controlar al poder político, pero su protección no equivale a inmunidad moral. Igualmente, un presidente puede refutar información falsa pero lo cuestionable es cuando se sustituye la refutación por imputaciones infundadas o expresiones potencialmente intimidatorias

Libertad no es abandono
Las plataformas cambiaron el trabajo más rápido de lo que la política supo entenderlo. El desafío no es elegir entre el empleo de antes y la intemperie de ahora, sino garantizar un piso para cualquiera que trabaje


