


Esteban Domecq, economista y director de Invecq Consultora, una de las voces más consultadas por las empresas a la hora de interpretar la macroeconomía argentina, dijo en diálogo con Infobae: “Tenemos que hacer firmemente los deberes durante al menos 10 años para erradicar décadas de desastres macroeconómicos”.
A un mes de cumplirse el tercer año de gobierno de Javier Milei, la política económica continúa sustentada en el equilibrio fiscal, las desregulaciones y la mejora de la hoja de balance del Banco Central de la República Argentina (BCRA). Mientras tanto, las reglas del juego también cambian a nivel global. La actividad económica busca acomodarse después de un año de desaceleración que derivó en una recesión durante el segundo y el tercer trimestre, con una inflación que se estabilizó en un rango de entre el 25% y el 30% anual.
PUBLICIDAD
Domecq analizó en esta entrevista la coyuntura económica y sus expectativas para el corto y el mediano plazo.
— A un mes de cumplirse el tercer año de la presidencia de Javier Milei, con un giro de 180 grados en la política económica, ¿Cuál es su balance general? ¿Qué tres indicadores usaría para sostenerlo?
— El balance es positivo en varios aspectos: diagnóstico, cambio de rumbo, contención de la herencia, cumplimiento de contratos, recuperación cíclica inicial, reformas, reorientación promercado, apertura y reducción de la inflación. Pero aún es inconcluso en materia de estabilización, ordenamiento macro, mejoras de competitividad y crecimiento económico consolidado y difundido entre sectores.
PUBLICIDAD
Argentina enfrentaba una dinámica insostenible a finales de 2023, con déficit fiscal crónico, emisión monetaria desbordada, Banco Central descapitalizado, índice de riesgo país por encima de 2.000 puntos básicos, inflación espiralizándose y una economía estancada estructuralmente desde hacía más de una década.

“El Gobierno logró contener inicialmente una situación muy compleja, corregir desequilibrios significativos, particularmente en el frente fiscal y en el BCRA, y sentar las bases de un cambio de régimen económico”
El Gobierno logró contener inicialmente una situación muy compleja, corregir desequilibrios significativos, particularmente en el frente fiscal y en el BCRA, y sentar las bases de un cambio de régimen económico. Son logros muy importantes, que no hay que subestimar, sobre los cuales habrá que seguir trabajando.
Respecto a los indicadores, señalaría la dinámica fiscal, la inflación, el riesgo país y el nivel de actividad.
Por la positiva, pasamos de un déficit fiscal financiero cercano al 5% del PBI en 2023 a resultados positivos tras una reducción del 28% del gasto en términos reales. En simultáneo, la inflación mensual se contuvo rápidamente al comienzo del mandato en un contexto de marcada corrección de precios relativos, al bajar desde el 25,5% de diciembre de 2023 hasta la zona del 2% mensual de los últimos meses.
PUBLICIDAD

Pero de otro lado, el índice de riesgo país nunca perforó los 400 puntos básicos (hoy en la zona de 900), lo que impidió recuperar el acceso a mercados de deuda voluntarios. La actividad continúa mostrando dificultades para consolidar el ciclo de recuperación, con un mercado interno que muestra síntomas de retracción.
En Invecq proyectamos un crecimiento del 1% para 2026, proyección que hemos venido revisando a la baja en los últimos meses, tras datos que reflejan una actividad que volvió a contraerse en el tercer trimestre. De nuevo, hay un gran logro en detener y revertir la compleja herencia macro inicial, pero todavía está pendiente concluir el proceso de estabilización y afianzar un ciclo de crecimiento.
PUBLICIDAD
“La macro se va ordenando, se dieron pasos adelante relevantes, pero todavía falta mucho”
La macro se va ordenando, se dieron pasos adelante relevantes, pero todavía falta mucho. Se pueden destacar logros, méritos y virtudes; también pendientes, desafíos y riesgos. Es el puente a la estabilidad que deberemos seguir recorriendo.
— ¿El modelo económico llega agotado a esta instancia, o todavía tiene margen de recorrido?
— Al margen de todo lo que está pasando en el frente externo, dos grandes dinámicas están condicionando el escenario económico a nivel local.
- El cambio de régimen macro, un factor estructural. Argentina está atravesando una transición compleja entre dos regímenes económicos: uno caracterizado por desequilibrios, inflación, intervencionismo y protección; y otro que intenta construir estabilidad, competencia, productividad, apertura e inversión.
- Fuerzas cíclicas, asociadas a diversos factores coyunturales. Por un lado, la política económica continúa con un marcado sesgo contractivo (fiscal, monetario y cambiario) desde mediados de 2025. Esto convive con un consumo afectado por la reducción del poder adquisitivo, el freno del crédito y el salto de la morosidad.
- La inversión, procíclica, se resiente, afectada por la incertidumbre electoral y el riesgo de pendularidad creciente.
- Las exportaciones, crecen fuertemente, pero no pueden compensar el retroceso del resto de los componentes de la demanda agregada.
En el marco de estas fuerzas, no diría agotamiento; más bien es la complejidad, por no decir imposibilidad, de administrar tres frentes en simultáneo: avanzar con el saneamiento macro (equilibrio fiscal, acumulación de reservas, cumplimiento de vencimientos de deuda), reducir la inflación (el mandato social que recibió este Gobierno) y dinamizar la actividad (el mayor punto de dolor social en el presente). Desde Invecq denominamos a esto el “trilema” del tercer año de mandato. Esta tensión entre los tres objetivos de la política económica nos acompañará seguramente durante 2027 también.
PUBLICIDAD

El desafío para el programa, como quedó configurado, es recorrer el año electoral con una combinación de actividad débil, inflación inercial persistente, vulnerabilidad cambiaria e incertidumbre política creciente. Se necesita fortalecer la consistencia del programa para atravesar el año electoral minimizando riesgos de volatilidad o estrés cambiario y financiero, pero en simultáneo dinamizar el mercado interno. Será cuestión de administrar esa tensión.
— ¿Cómo impacta en la economía argentina el respaldo financiero de la administración de Donald Trump, incluido el swap de monedas con el Tesoro de Estados Unidos?
— El respaldo de Estados Unidos es un activo importante para todo proceso de normalización. No solamente por su eventual dimensión financiera, sino por la señal política y geopolítica que representa. Puede contribuir a reducir riesgos de liquidez cambiaria, mejorar expectativas y facilitar negociaciones con organismos internacionales y acreedores.
PUBLICIDAD
Entre diciembre de 2023 y octubre de 2025, el programa atravesó cuatro episodios de inestabilidad cambiaria (enero de 2024, julio de 2024, marzo de 2025 y octubre de 2025). De octubre de 2025 hasta acá, el frente cambiario ha estado relativamente estable. Para una economía con antecedentes de crisis cambiarias recurrentes y restricciones de financiamiento como la nuestra, contar con un respaldo de esa naturaleza no es menor: ayuda a anclar las expectativas y disciplinar el mercado.
“El apoyo externo debería funcionar como un puente hacia una macroeconomía más sólida, no como un sustituto permanente de salud macro”
Dicho esto, también hay que decir que un swap o una línea contingente pueden ayudar a atravesar un período de tensión, pero no reemplazan la generación genuina de dólares ni la recuperación del acceso al mercado voluntario de deuda. El apoyo externo debería funcionar como un puente hacia una macroeconomía más sólida, no como un sustituto permanente de salud macro, es decir, de reservas propias.
PUBLICIDAD
La sostenibilidad del esquema necesita que Argentina aproveche esta ventana que dio 2026, con mayor ingreso de dólares por la vía de las exportaciones (términos de intercambio en máximos por el impacto de la guerra de Ormuz), para comprar y acumular más reservas internacionales, seguir capitalizando el BCRA, fortalecer su balance externo y reducir su dependencia de financiamiento extraordinario.
— El presidente del Banco Central, Santiago Bausili, sostuvo que “no hay evidencia clara de una relación entre el Índice de Tipo de Cambio Real Multilateral y la competitividad externa de la producción nacional”. Frente al debate sobre un supuesto atraso cambiario, ¿coincide con ese diagnóstico? ¿Hay atraso cambiario?
PUBLICIDAD
— La competitividad es un fenómeno mucho más amplio que el tipo de cambio. Depende de productividad, impuestos, infraestructura, logística, regulación, costo del capital y calidad institucional, entre tantos otros factores. Pero de ahí a sostener que el tipo de cambio real no importa para la producción nacional hay una distancia considerable. Para una economía que pretende abrirse al mundo y competir internacionalmente, los precios relativos son fundamentales.

El tipo de cambio real no explica toda la competitividad, pero es uno de sus principales determinantes. Está claro que a lo largo de estos tres años hubo un marcado proceso de apreciación tras la corrección cambiaria inicial. Pero también hay que decir que no fue muy diferente a lo que muestra la evidencia empírica respecto a otras experiencias de estabilización en otros países.
Argentina tiene sectores extraordinariamente competitivos, como energía, minería y parte del agro, y otros que enfrentan dificultades importantes a la hora de intentar competir con el exterior. Lo que observo es una estructura de costos en dólares exigente para muchos sectores transables. Por eso, más que discutir una cifra puntual de atraso cambiario, me preocuparía por evitar que la desinflación descanse excesivamente en la apreciación real del peso, dinámica que ha venido, y sigue, sucediendo.
Necesitamos estabilidad cambiaria, pero en el marco de un tipo de cambio que asegure la sostenibilidad del sector externo a nivel macro durante la transición, por un lado, y que, a su vez, acompañe una inserción internacional sostenible o digerible a nivel micro, por el otro.
“Lo que observo es una estructura de costos en dólares exigente para muchos sectores transables”
Dicha sostenibilidad del sector externo, para una economía bimonetaria como la nuestra, en la cual los argentinos ahorran en dólares, donde además el sector público nacional tiene importantes vencimientos de deuda en moneda extranjera, reservas netas aún negativas y un acuerdo vigente con el Fondo Monetario Internacional (FMI), en un contexto de acceso al mercado internacional cerrado, no se reduce a una balanza comercial superavitaria.
Hay que poner todo a la hora de analizar la dinámica del sector externo y el análisis del tipo de cambio real. Dicho esto, creo que el actual nivel del dólar no está ayudando durante la transición. Y esto tiene que ver con las velocidades y las secuencias a las que avanzan los distintos procesos en curso: la estabilización, la normalización financiera, la recomposición de la demanda de dinero, la trayectoria cambiaria, el reacomodamiento de precios relativos, las desregulaciones, las reformas estructurales, la reducción del costo argentino, la apertura de la economía, etcétera.
Si esto no está bien calibrado, al margen de la discusión sobre la sostenibilidad del tipo de cambio a nivel macro que podemos tener los economistas, probablemente habrá dolor a nivel micro en determinados sectores.

— Bausili también afirmó: “Desanclar expectativas para hacer un giro de política monetaria e inyectar liquidez con el fin de incentivar el consumo es mucho más nocivo que los beneficios que podría tener”. ¿Comparte esa lectura, o ve un escenario en el que esa ecuación de costo-beneficio cambiaría?
— Argentina tiene una historia demasiado larga de expansiones artificiales de corto plazo que terminan en inflación, devaluaciones y pérdida del poder adquisitivo. La disciplina fiscal y monetaria es uno de los principales activos de este programa y sería un error comprometerla.
No obstante, no creo que la política monetaria deba permanecer contractiva independientemente de lo que ocurra con la demanda de dinero y/o el nivel de actividad. Hoy tenemos una economía debilitada, con el consumo privado cayendo el 2,4% en el segundo trimestre y una morosidad de las familias que llegó al 12,8% en agosto.
“No creo que la política monetaria deba permanecer contractiva independientemente de lo que ocurra con la demanda de dinero y/o el nivel de actividad”
Soy de la idea de que hay margen para remonetizar prudentemente la economía sin necesariamente comprometer la desinflación, algo que ayudaría a la actividad. El circulante cae el 8,3% en lo que va del año y el 9% real interanual; los depósitos en cuenta corriente, el 11% y el 6,8% respectivamente, y las cajas de ahorro, el 18,1% y el 10,2 por ciento.
Si el sesgo sigue siendo contractivo, tanto en el plano monetario como cambiario, ni el consumo ni la actividad van a arrancar, y seguirán retrocediendo. Creo que hay zonas intermedias para moverse, con prudencia macroeconómica, administrando riesgos claramente, pero sin abandonar los ejes centrales del programa.
— ¿Qué condicionamientos del programa vigente con el FMI ve como los más sensibles hacia adelante, en particular en materia de metas de reservas?
— El principal desafío es la acumulación de reservas internacionales. Argentina logró avances fiscales importantes, pero la posición patrimonial del Banco Central continúa siendo una de las principales vulnerabilidades. El propio FMI aprobó la segunda revisión del acuerdo pese al incumplimiento de la meta de reservas, lo que muestra tanto el respaldo del organismo como la persistencia de ese problema.

Para poner en perspectiva, la meta original de 2025 era terminar con USD 3.300 millones, luego se corrigió a menos USD 3.800 millones, y terminaron el año negativo en USD 14.300 millones, lo cual implicó un desvío en la programación de casi USD 18.000 millones. Este año cambió la tendencia, salimos del “desierto cambiario del 2025”: el Banco Central compró divisas por más de USD 16.000 millones. Muy positivo.
Es una cifra importante, pero las compras brutas no se traducen automáticamente en una mejora equivalente de las reservas netas, porque también existen pagos de deuda, movimientos de encajes y otras obligaciones. El desafío es consolidar un mecanismo de acumulación de reservas compatible con la estabilidad cambiaria y la recuperación de la actividad. No alcanza con comprar dólares. Hay que mejorar sostenidamente el balance del Banco Central.
“El desafío es consolidar un mecanismo de acumulación de reservas compatible con la estabilidad cambiaria y la recuperación de la actividad”
Si el pilar uno del programa fue, y sigue siendo, acertadamente el equilibrio fiscal, el segundo debería haber sido la acumulación de reservas para mostrar y asegurar solvencia externa. Un BCRA comprando y acumulando persistentemente reservas hubiera sido una señal muy positiva.

— ¿Qué cambia, en términos comerciales, con la reelección de Luiz Inácio Lula da Silva para un cuarto mandato en Brasil, en particular en la relación entre el real y el peso argentino?
— No espero grandes cambios en términos comerciales, pero sí hay riesgos cambiarios. De hecho, el real se depreció de 5 a 5,5 reales por dólar tras las elecciones. No es una buena noticia. Brasil es nuestro principal socio comercial y uno de los mercados más relevantes para las exportaciones industriales argentinas. La evolución del real es central.
Si la moneda brasileña se deprecia significativamente frente al dólar y el peso argentino no acompaña ese movimiento, se produce una apreciación bilateral del peso que deteriora la competitividad de nuestros productos en Brasil y favorece las importaciones brasileñas.
El riesgo es especialmente relevante porque la industria argentina y el turismo ya enfrentan dificultades importantes. En agosto, la producción industrial acumulaba una caída interanual de 2,7% en los primeros ocho meses del año. Un real más débil agregaría presión sobre sectores que ya están afectados por la demanda interna, los costos financieros y la apertura comercial.
— Con la Reserva Federal de Estados Unidos (Fed) sosteniendo tasas de interés en los niveles más altos en 30 años, ¿Cómo influye ese contexto global de tasas elevadas en el apetito de los inversores por activos argentinos?
— Sin lugar a dudas, es un escenario global mucho más adverso para el programa de estabilización. Tras dos años de relajamiento monetario (2024 y 2025), el impacto de la guerra en Ormuz derivó en que los principales bancos centrales tengan que revisar y modificar su política monetaria en el marco de un contexto más inflacionario, producto de los mayores precios de los combustibles.
“La industria argentina y el turismo ya enfrentan dificultades importantes”
Con la suba de los rendimientos de los activos estadounidenses que estamos viendo, aumenta el retorno exigido a los países con mayor riesgo, mucho más para un país como Argentina, y se encarece el financiamiento internacional. Con una tasa de la Fed en el rango de 3,75% a 4% anual, y con expectativa de dos o tres subas de tasas adicionales en 2027, Argentina enfrenta un contexto financiero externo mucho más exigente.
Dicho esto, hay que aclarar que nuestro riesgo país sigue siendo elevado por factores propios: antecedentes crediticios, fragilidad de reservas, dudas sobre el programa financiero e incertidumbre política. Más si hay candidatos en la oposición que empiezan a proponer defaultear la deuda. La tasa internacional es muy relevante, pero la prima de riesgo doméstica importa incluso más.
— La compra mensual sostenida de dólares por parte de casi 2 millones de personas (en septiembre fueron casi USD 2.900 millones en billetes y más de USD 3.400 millones incluyendo pagos y servicios en el exterior), ¿es un indicador de desconfianza en el peso, o el resultado de un sistema bimonetario más institucionalizado durante el gobierno de Milei?
— Probablemente refleje muchas cosas. Aún persiste un marcado repudio al peso. Argentina es una economía estructuralmente bimonetaria, donde el peso cumple la función transaccional y de unidad de cuenta, y el dólar funciona como reserva de valor desde hace décadas.
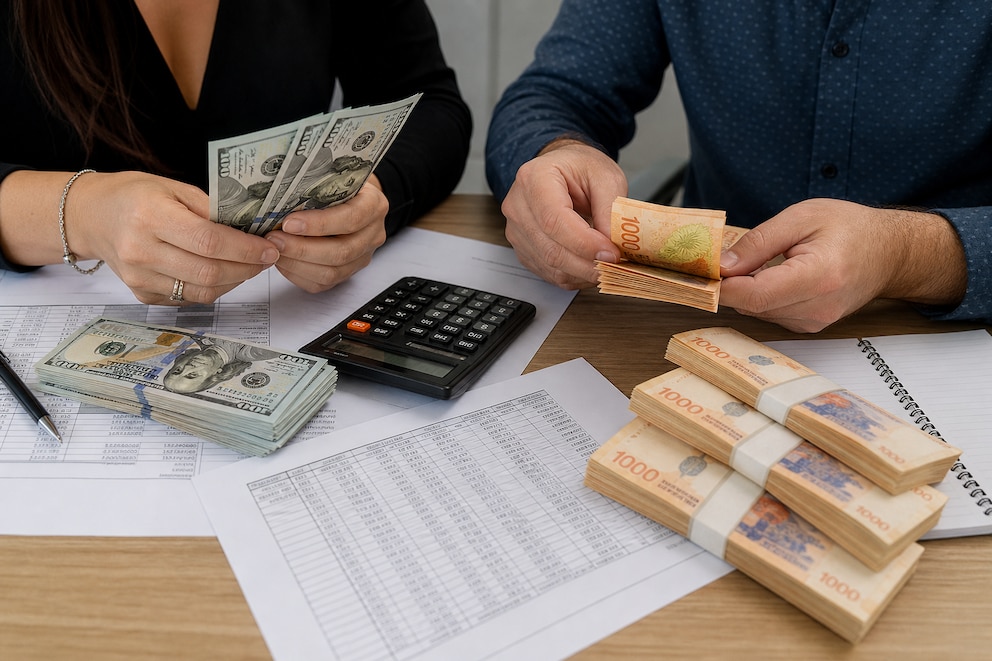
La posibilidad de comprar divisas libremente permite que una demanda que antes se canalizaba por mercados paralelos o mecanismos alternativos se exprese ahora en el mercado formal. Es una normalización positiva del mercado de cambio, con externalidades negativas para el proceso de normalización macro. No podemos ignorar la magnitud de la demanda. Que cerca de 2 millones de personas compren dólares mensualmente muestra que todavía existe una preferencia muy importante por dolarizar ahorros.
No necesariamente todos esos dólares salen del sistema financiero ni implican una pérdida equivalente de reservas, pero sí representan una demanda que debe ser financiada por exportaciones, inversión, endeudamiento o ventas de otros agentes. La sostenibilidad de esta dinámica dependerá de que Argentina logre generar una oferta genuina y creciente de divisas y reconstruya gradualmente la confianza en su moneda, que sabemos va a llevar mucho tiempo.
— ¿Hasta cuándo considera que el historial de default y confiscaciones de activos privados seguirá afectando el riesgo país y la apertura del mercado internacional de deuda soberana?
—La reputación crediticia se construye lentamente, pero se pierde de un día para el otro. Argentina tiene una larga historia de incumplimientos, reestructuraciones, controles de capitales y cambios permanentes de reglas de juego que afectan las decisiones de inversión. No alcanza con mostrar superávit fiscal durante uno o dos años para borrar décadas de inestabilidad y desmanejos económicos. Aún hoy persisten restricciones diversas a los movimientos de capitales y, como dije, hay actores políticos que piden reestructurar la deuda nuevamente.
“No alcanza con mostrar superávit fiscal durante uno o dos años para borrar décadas de inestabilidad y desmanejos económicos”
La señal más contundente sería demostrar, además de voluntad, capacidad de cumplir regularmente los compromisos financieros sin depender de mecanismos extraordinarios. Eso requiere mantener el equilibrio fiscal, acumular reservas, regularizar el mercado cambiario y recuperar el acceso al financiamiento voluntario a tasas sostenibles.
Si eso además se da en un marco de fortalecimiento institucional, como independencia del BCRA, reglas fiscales y marco jurídico, y de consensos políticos, probablemente la señal sea mucho más contundente. En definitiva, la confianza se construye haciendo las cosas bien, con consistencia y tiempo.
El mercado necesita comprobar que Argentina no solamente puede estabilizarse, sino sostener esa estabilidad frente a shocks externos y ante cambios políticos. Para decirlo sencillamente, tenemos que hacer firmemente los deberes durante por lo menos diez años para erradicar décadas de desastres macroeconómicos.

— El mercado internacional de deuda sigue cerrado para la Administración Central, pero abierto para las grandes empresas y bancos argentinos. ¿Existe un vaso comunicante entre esos sectores que permita sumar reservas al Banco Central?
— Cuando empresas y bancos argentinos acceden al financiamiento internacional e ingresan y liquidan esos dólares, generan oferta de divisas en el mercado de cambio, dólares que eventualmente pueden ser adquiridos por el Tesoro o el Banco Central sin generar presión alcista sobre el tipo de cambio. Esto permite acumular reservas y/o hacer frente a los vencimientos de deuda en dólares sin depender exclusivamente del superávit comercial.
“El aporte de dólares del sector privado y subnacional se torna clave. La incógnita es si esta dinámica continuará a lo largo de todo el año electoral”
De hecho, durante 2025 y lo que va de 2026, el financiamiento privado, junto con el de las provincias, ha sido uno de los factores fundamentales que contribuyeron a sostener la oferta de dólares y la estabilidad cambiaria tras las elecciones de octubre de 2025.
En un contexto de acceso al mercado de deuda internacional cerrado para el soberano, para un programa “cuenta financiera dependiente”, el aporte de dólares del sector privado y subnacional se torna clave. La incógnita es si esta dinámica continuará a lo largo de todo el año electoral.

— Los índices de confianza del consumidor y en el Gobierno subieron en los últimos dos meses, mientras el índice de riesgo país aumentó. ¿A qué responde esa divergencia?
— La confianza del consumidor de la UTDT subió 2,4% en septiembre y 0,8% en octubre, tras caídas en julio y agosto. Al margen de la irregularidad, o el rebote en el margen, muestra cierto retroceso en el último año. La confianza del Gobierno subió 0,9% en octubre, pero venía de caer 5,8% en septiembre. También muestra mucha irregularidad durante el último año, con cierta tendencia al declive.
Básicamente, reflejan cierta insatisfacción micro creciente, reflejo de un mercado interno poco dinámico. Ambos indicadores responden principalmente a expectativas políticas, percepción de ingresos, contexto laboral, poder adquisitivo, inflación y situación doméstica presente, entre otros factores.
El índice de riesgo país, en cambio, refleja principalmente la percepción de los inversores sobre la capacidad y voluntad de pago de la deuda soberana, la disponibilidad de dólares y la incertidumbre financiera. Está atravesado por factores económicos, políticos y externos, y siempre tiene como componentes la historia, el presente y el futuro, asociado a posibles desenlaces políticos.
“La suba del índie de riesgo país de los últimos meses responde en gran parte a factores locales asociados a un mayor riesgo de pendularidad política y reversión del modelo económico, todo agravado por un frente externo mucho más hostil”
La suba de los últimos meses responde en gran parte a factores locales asociados a un mayor riesgo de pendularidad política y reversión del modelo económico, todo agravado por un frente externo mucho más hostil: tensiones geopolíticas, inflación persistente, la Fed subiendo la tasa de referencia, endurecimiento de políticas monetarias en todo el mundo, tasas de interés en alza fuerte, y desenlaces políticos en Brasil y Estados Unidos.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Las ventas minoristas del comercio pyme bajaron 1,6% interanual en octubre
Si bien tuvieron un aumento del 0,3% respecto de septiembre, el retroceso anual acumulado es del 2 por ciento. A su vez, la encuesta mensual de CAME marca un notable contraste entre la percepción negativa de la situación actual respecto del año pasado y la positiva respecto de cómo serán las cosas dentro de un año

Con el riesgo país en alza, el Gobierno identificó tres amenazas globales: qué factores preocupan al equipo económico
El ministro de Economía, Luis Caputo, y el vicepresidente del Banco Central, Vladimir Werning, advirtieron sobre el escenario mundial. La variable que mejoró en los últimos días y qué pretende hacer el Gobierno

Los conceptos del Papa a propósito de la IA, la economía, el “poder tecnológico” y la búsqueda de la verdad
Al igual que su predecesor de nombre papal y autor del texto canónico de la “Doctrina Social de la Iglesia”, León XIV señala la doble cara de “las cosas nuevas”, cita a Francisco para advertir sobre la concentración del “poder tecnológico” y a Hannah Arendt para destacar la importancia de distinguir entre lo verdadero y lo falso. “Babel” vs la reconstrucción de los Muros de Jerusalem

El Gobierno busca encapsular la suba del riesgo país para evitar un impacto en el dólar y la actividad
La caída de los bonos refleja un aumento de la desconfianza de los inversores. La derrota de Bolsonaro y de los republicanos fueron impactos negativos para Milei. Mantener el equilibrio cambiario y la inflación debajo de 2% es clave en esta etapa

Clima de Negocios: en medio del ruido financiero, los empresarios locales siguen de compras y miran atentos una norma del Gobierno
En un mercado atravesado por la salida de multinacionales, las privatizaciones y nuevas reglas de competencia, los grupos locales ganan protagonismo en las fusiones y adquisiciones. Adecoagro, GDN, Pérez Companc y otros empresarios aprovechan la ventana de oportunidad


