


Mientras el Congreso analiza más de 30 proyectos para dar alguna solución desde el estado que reduzca la morosidad en los créditos y el Gobierno lo considera “una cuestión entre privados” en la que no debe intervenir, el endeudamiento ya despertó otras reacciones. Hay 17 provincias que, a falta de una medida nacional, lanzaron alguna clase de refinanciación bajo distintas modalidades: desde una ley, como en CABA, hasta planes impulsados por los bancos provinciales o los gobiernos de cada distrito. A esas iniciativas se sumaron las de varios bancos líderes, en especial los públicos, que también salieron al rescate de los deudores.
Un informe del IERAL, de la Fundación Mediterránea, relevó esas acciones de bancos y provincias. Si bien destaca que el problema de la morosidad debe contextualizarse en que en la Argentina el crédito sigue siendo muy bajo y que “no constituye un riesgo para el sistema financiero y mucho menos para la estabilidad macroeconómica”, el documento asegura que “es justificada la preocupación que genera el tema y la consiguiente búsqueda de soluciones”.
PUBLICIDAD
La razón principal para ello es que resulta deseable evitar una situación conflictiva que afecta a muchas familias, además de tener “derivaciones negativas sobre el sistema de crédito”, ya que desde el punto de vista macro, el problema de la mora tiende a restringir la oferta y la demanda de crédito hacia adelante. El informe destaca la importancia de evitar que una porción de la sociedad quede marginada del acceso al crédito formal.
Provincia por provincia
En ese sentido, el IERAL evaluó que pese a la necesidad de encontrar mecanismos de mercado para reducir la mora, también sería positivo que a nivel nacional se sancione una ley que impulse lo hecho por las provincias y los bancos. “Las iniciativas que buscan generar las condiciones para que los créditos en mora se refinancien voluntariamente son una manera eficiente de resolver el problema”, señaló. Aun así, advirtió que el rol del Estado es facilitar y no interferir. Por ello elogió las iniciativas provinciales, que detalló:
PUBLICIDAD
- Buenos Aires: Banco Provincia refinancia deudas en mora según la antigüedad del atraso. En tarjetas, alcanza deudas menores a $ 10 millones y con mora inferior a 70 días. Ofrece tasas fijas de 39% a 50% TNA, hasta 72 meses para préstamos y 60 cuotas para tarjetas.
- CABA: En base a una ley aprobada por la Legislatura, el Banco Ciudad ofrece un plan a morosos de tarjetas o préstamos personales. Establece una tasa fija máxima de 35% TNA, un mínimo de 24 cuotas y una reducción del 50% de Ingresos Brutos sobre los intereses. También dhirieron a la ley los bancos Macro, Santander, ICBC, Supervielle, Credicoop, Comafi, BBVA, Galicia y Piano.
- Chaco: Para deudas personales o tarjetas, el Nuevo Banco del Chaco financia con cuotas de hasta 50% del sueldo, tasas del 35%-50% TNA y a 60 meses.
- Chubut: Para empleados públicos con tarjetas impagas: 25% TNA los primeros 24 meses y plazo total de 72 meses, más un año de gracia.
- Córdoba: Para morosos en situación BCRA 2 o 3, salvo deudas de juego: hasta 35% TNA, 24 o 48 meses y exención de Ingresos Brutos (IIBB).
- Corrientes: Para deudores que usaron más de 75% del límite de crédito: tasa de mercado menos 29 puntos para familias y 15 para empresas, hasta 12 cuotas.
- Entre Ríos: Para deudores públicos o privados: cuota de hasta 40% del sueldo, 60% TNA y 60 cuotas más dos meses de gracia.
- Jujuy: Para empleados públicos con mora menor a 90 días: tasa de 6 a 7 puntos inferior a la vigente.
- La Pampa: Para deudas de tarjetas: exime del impuesto a Sellos, tasa de 40%-49% TNA —36% para pymes— y plazo de 36 a 72 meses.
- La Rioja: Para mora de 90 días o más en Mastercard del Banco Rioja: tasa fija menor al 52% TNA y 36 meses.
- Mendoza: Para deudores morosos y no morosos: hasta 20% TNA, mínimo 24 cuotas, exención de Sellos y baja de IIBB.
- Misiones: Para empleados públicos, retirados y pensionados: TNA según el promedio del BCRA, hasta 60 meses y cuota de hasta 30%.
- Neuquén: Para deudores de tarjetas y préstamos: 35% TNA fija o UVA más 5%-20%, con plazo de hasta 36 meses.
- Salta: Para empleados públicos provinciales o municipales en mora: tasa según la antigüedad del atraso y hasta 48 meses.
- Santa Cruz: Para activos y jubilados del sector público con compromisos superiores a 50% de los ingresos: 35% TNA, hasta 120 meses y 3 de gracia.
- Santa Fe: Para empleados públicos o privados: tasa bonificada con techo de Banco Nación, hasta 60 cuotas y dos meses de gracia.
- Tierra del Fuego: Para deudores de préstamos personales: 10%-50% TNA para prevención y 39%-50% para regularización; hasta 72 meses.
La refinanciación de los bancos
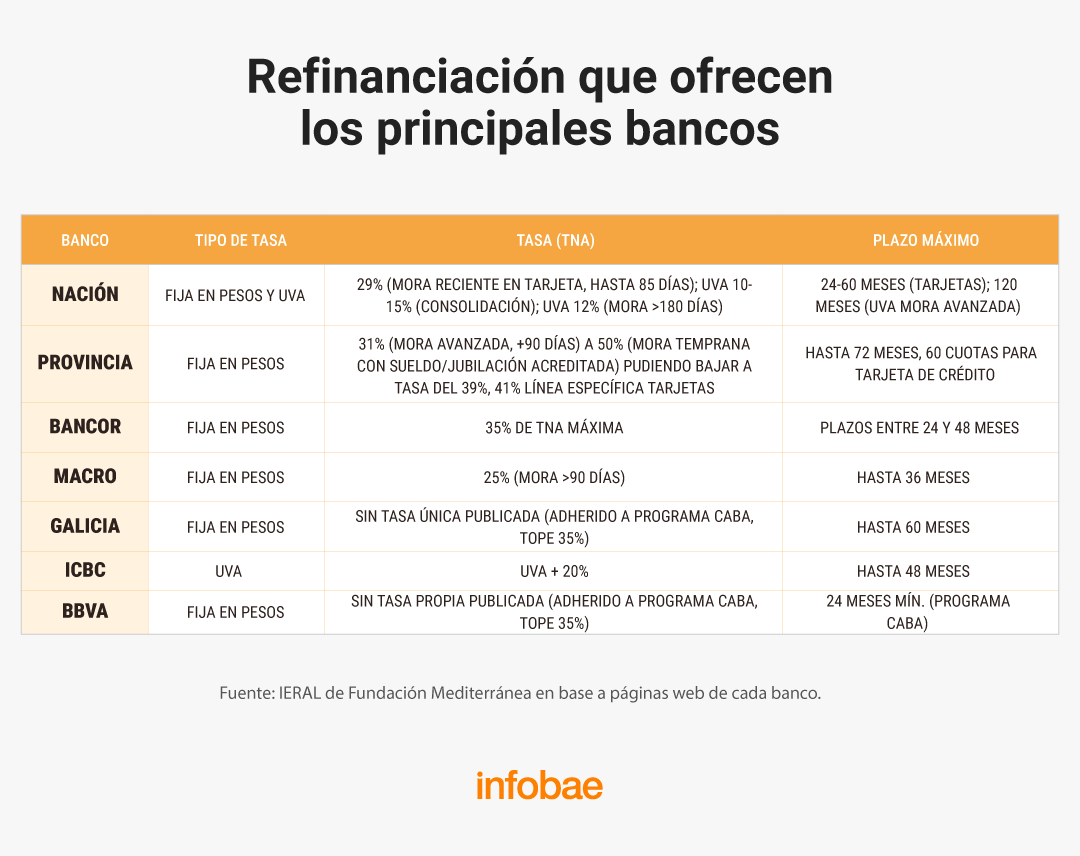
El informe de IERAL destacó que las entidades financieras respondieron al aumento de la mora con programas de refinanciación destinados a facilitar la regularización de las deudas. “El proceso es liderado por bancos públicos, pero se extiende al resto de las entidades”, indicó el documento, que releva iniciativas de Banco Nación, Banco Provincia, Bancor, Banco Macro, Galicia, ICBC y BBVA.
De acuerdo con el análisis, los planes apuntan a reemplazar las deudas impagas por nuevos créditos con condiciones más accesibles para los clientes. “La operatoria consiste en ofrecer a los deudores un nuevo crédito en condiciones más accesibles y, por lo tanto, facilitan la regularización”, señala IERAL. El informe agrega que las alternativas incluyen extensiones de plazos, moderación de intereses y, en algunos casos, créditos actualizados por UVA para reducir el peso de la cuota inicial sobre los ingresos.
PUBLICIDAD
El informe de IERAL propone que el Congreso sancione una ley nacional para acompañar la refinanciación voluntaria de deudas en mora entre acreedores y deudores. La iniciativa no buscaría modificar por la fuerza las condiciones de los créditos existentes, sino reducir los costos que dificultan los acuerdos. “Considerando todas estas restricciones y tomando como antecedentes las acciones que ya vienen tomando las entidades financieras y los gobiernos provinciales, a través de una ley nacional se puede plasmar una estrategia que aliente y facilite los acuerdos privados de refinanciación de deudas en mora”, señala el trabajo.
El respaldo a una norma nacional está acompañado por una serie de advertencias sobre sus efectos. El informe sostiene que las medidas no deben desalentar la oferta de crédito futura, ni convertirse en un rescate para entidades financieras, ni incentivar nuevos incumplimientos, ni tampoco otorgar un tratamiento más favorable a los morosos que a quienes mantienen sus pagos al día. También advierte que la solución “no debería tener costo fiscal, o si lo tiene, debería ser mínimo” y que las decisiones deben contribuir a expandir el crédito en el largo plazo.
PUBLICIDAD
El primer eje de la propuesta consiste en quitar impuestos en los préstamos destinados a refinanciar deudas. “La principal medida es eliminar, inicialmente para los créditos de refinanciación, todos los tributos que encarecen la tasa de interés”, plantea IERAL. La ley podría establecer una exención de IVA sobre los intereses, condicionada a que las provincias apliquen un alivio similar en Ingresos Brutos y Sellos, y a que los municipios eliminen las tasas que recaen sobre esos créditos.
La segunda vía apunta a extender el uso de préstamos UVA más una tasa de interés moderada. “El otro eje de intervención recomendable es establecer condiciones dentro del sistema financiero que faciliten la refinanciación de pasivos en mora a través de créditos UVA (más una tasa de interés), en lugar de nuevos créditos a tasa fija”, indica el documento. El informe propone, además, analizar una reducción de encajes para las entidades que destinen los fondos liberados a financiar esas operaciones.
PUBLICIDAD
Para el IERAL, la predisposición de los bancos y los gobiernos provinciales para promover la refinanciación de las deudas en mora a través de acuerdos voluntarios, lejos de eximir al Congreso de avanzar con una ley, le allana el camino para hacerlo y “genera la oportunidad para que desde una ley nacional se articulen mejor los esfuerzos” para potenciar el alivio a las familias endeudadas. “En concreto, una combinación de eliminación de impuestos con fondeo a las entidades financieras para promover créditos actualizados por UVA, permite una sustancial baja en el monto de la cuota. Esto contribuye a facilitar los acuerdos que permitirán la regularización de la deuda”, concluyó el documento.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Argentina y EEUU firmarán un acuerdo de inversiones para infraestructura: incluye USD 6.000 millones para el proyecto exportador de gas
El canciller Pablo Quirno y el subsecretario de Estado, Chris Landau, anunciarán mañana este emprendimiento bilateral que será respaldado por el Exim Bank e inversores privados. Comenzará por el Argentina LNG

Deuda: el Gobierno canjeó el 75% de un bono atado al dólar y redujo un foco de tensión cambiaria
Economía postergó más de USD 3.300 millones de la letra dólar linked que vence el 30 de septiembre y alivió parte de los compromisos que el Tesoro deberá refinanciar a fin de mes

Vista Energy reabrió la emisión un bono internacional y levantó USD 400 millones
La petrolera colocará los nuevos títulos al 99,473% de su valor nominal, con un rendimiento promedio de 7,950%, y prevé completar la operación el 9 de octubre de 2026

Misión del FMI en la Argentina: cómo se posiciona el Gobierno ante la meta de reservas que nunca se cumplió sin un “perdón”
El equipo técnico del organismo se encuentra en la Argentina para evaluar la evolución del programa. El debate se concentra en la diferencia entre las compras de divisas y la exigencia de recomponer activos netos antes de diciembre

Jornada financiera: cayeron los bonos argentinos y el riesgo país tocó un máximo en casi cinco meses
Los títulos públicos en dólares perdieron 0,9% en promedio. El indicador de JP Morgan avanzó a los 555 puntos básicos. El S&P Merval quedó neutro y el petróleo cayó por quinta rueda consecutiva. El dólar siguió a $1.535 en el Banco Nación


