

El deterioro en el mercado crediticio comenzó a descelerarse pero seguirá en un nivel elevado por bastante tiempo hasta que los planes de refinanciación comiencen a surtir efecto sobre la morosidad en los préstamos bancarios y no bancarios. “Los niveles de irregularidad permanecen elevados y todavía no existen elementos suficientes para concluir que el proceso de normalización se encuentre consolidado”, señaló el Informe Económico publicado por el Banco Nación.
A diferencia de otras visiones sobre la mora surgidas desde el sector público, para el Nación la morosidad no proviene de errores de las entidades financieras a la hora de prestar ni de los ciudadanos al decidir cómo endeudarse. La irregularidad proviene de factores vinculados a cuestiones macro.
PUBLICIDAD
“La evidencia indica que el deterioro crediticio observado desde mediados de 2024 se encuentra asociado a la convergencia de tres factores principales: un proceso de expansión crediticia de elevada intensidad, un incremento de la carga financiera de hogares y empresas y un contexto de tasas de interés más exigente”, explicó el reporte del Nación a la hora de establecer las causas de la mora.
En coincidencia con ese diagnóstico, el Nación también observa las causas de que el avance de la mora se está ralentizando: “La evolución de la frecuencia de empeoramiento de las financiaciones, la estabilización de algunos indicadores asociados a la carga financiera de los hogares y el crecimiento de las refinanciaciones son elementos consistentes” con el escenario de desaceleración en la velocidad del deterioro crediticio.
PUBLICIDAD
No obstante, también deja alertas sobre la situación: “El deterioro continúa concentrándose principalmente en los hogares, especialmente entre los deudores más jóvenes, los clientes con múltiples relaciones crediticias y los usuarios de proveedores no financieros de crédito. Asimismo, persisten diferencias significativas entre la incidencia de la mora medida por cantidad de clientes y por monto de deuda, lo que refleja una mayor difusión del fenómeno en términos sociales que patrimoniales”.
En ese sentido, el informe del Nación destaca cinco cuestiones que estarán en el centro del “monitoreo de riesgos” de la entidad en lo que queda de 2026, que son:
PUBLICIDAD
- La carga de la deuda sobre el ingreso de las familias: El informe analiza la relación entre los pagos mensuales de las deudas con entidades financieras y la masa salarial de los hogares como un indicador para anticipar cambios en la calidad de la cartera. Los datos del Banco Central muestran que los aumentos de esa carga suelen anteceder a una suba de los préstamos irregulares de las familias. El informe vincula esa presión con la evolución del ingreso disponible: aunque los salarios reales tuvieron una recuperación parcial, los gastos fijos crecieron a mayor velocidad entre 2024 y 2026. “El ingreso disponible de las familias avanzó con menor intensidad debido al incremento de otros gastos relativamente inflexibles”, precisó el documento. Así, el punto no es cuánto cobran los hogares, sino cuánto dinero les queda después de afrontar gastos esenciales. Esa diferencia ayuda a explicar por qué el sistema puede registrar dificultades de pago incluso sin una caída generalizada de los ingresos nominales.
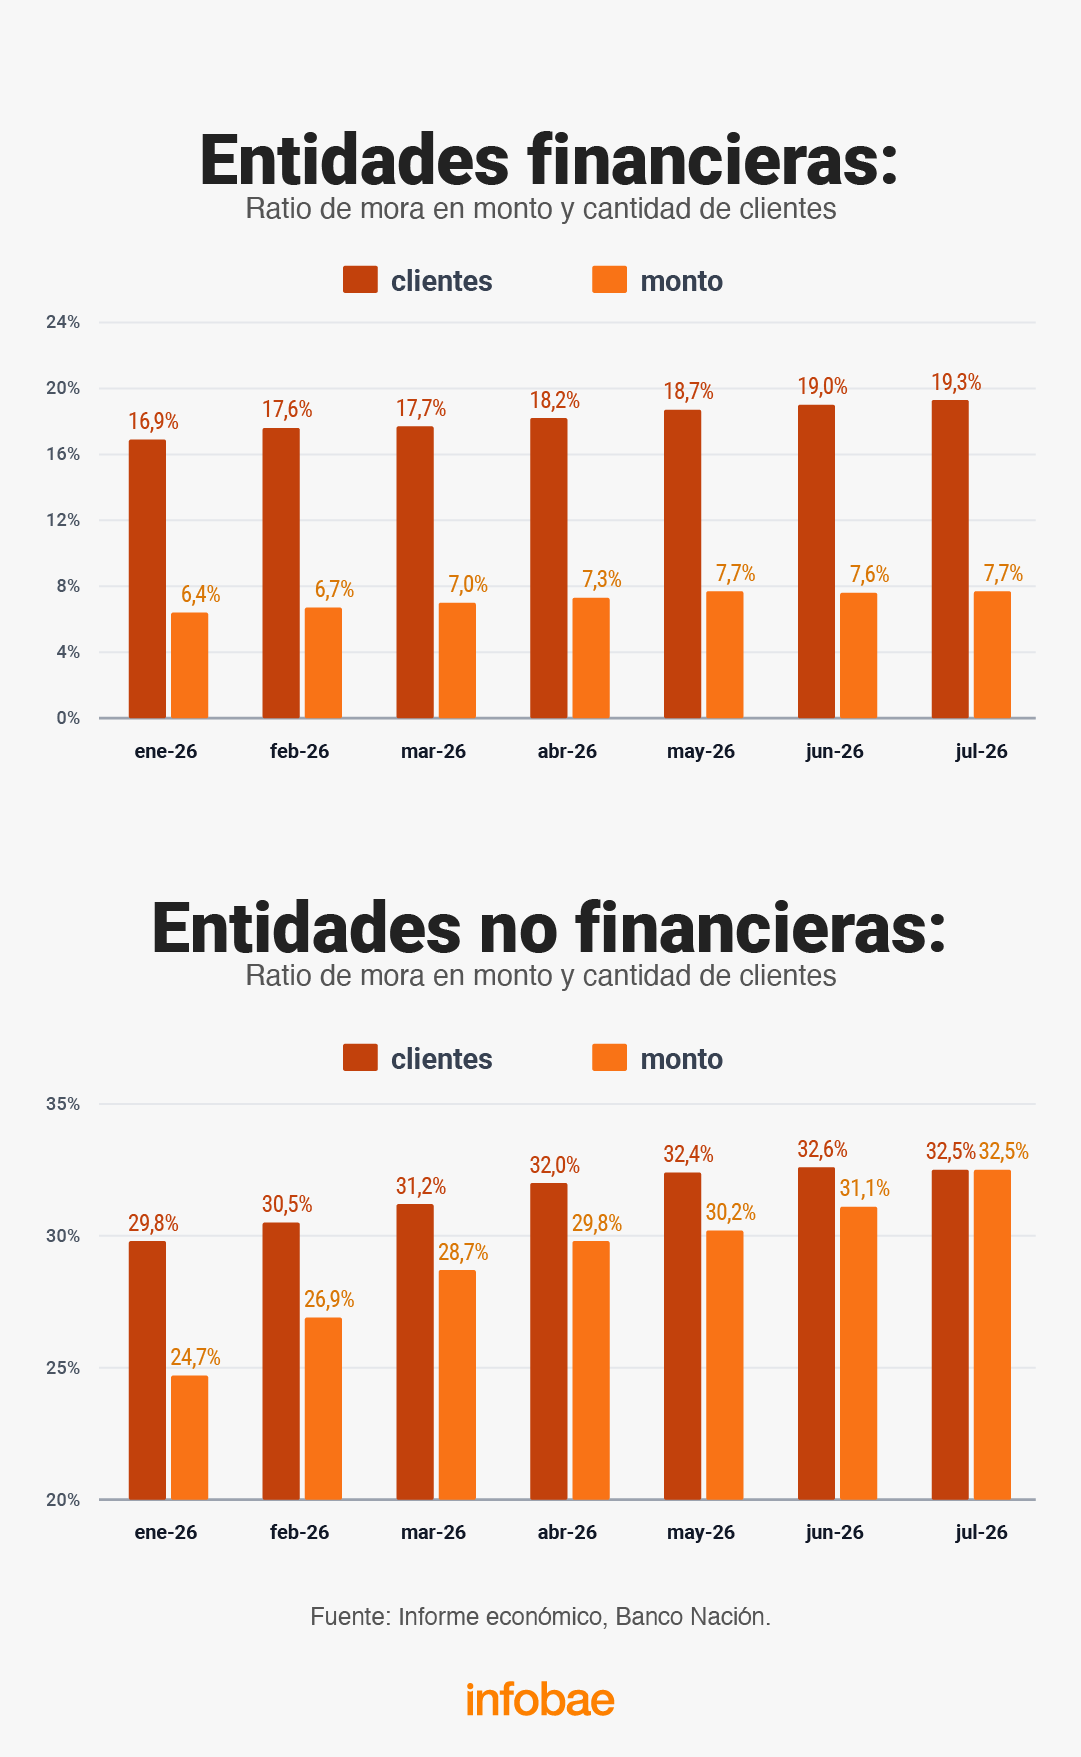
- Los créditos de proveedores no financieros: El crédito no bancario concentra una mora más elevada que el sistema bancario, pero el informe del Nación destaca además la diferencia entre cantidad de personas afectadas y el monto de dinero adeudado. A julio, estas entidades registraban una cartera irregular de 32,5%, frente al 7,7% de la banca tradicional. Sin embargo, manejaban una cartera total de $16,3 billones, muy por debajo de los $161,5 billones del sistema bancario. “Mientras las primeras concentran créditos de mayor monto, los proveedores no financieros se especializan en financiamientos de menor cuantía”, apuntó el documento. La brecha también se refleja en las medianas de deuda: $300.000 en proveedores no financieros, frente a $1 millón en el resto del sistema financiero. El foco, por lo tanto, está puesto en un fenómeno extendido entre más deudores, pero con menor peso relativo en los saldos totales. Esa composición condiciona el impacto patrimonial del deterioro y, al mismo tiempo, amplía su alcance sobre los hogares.
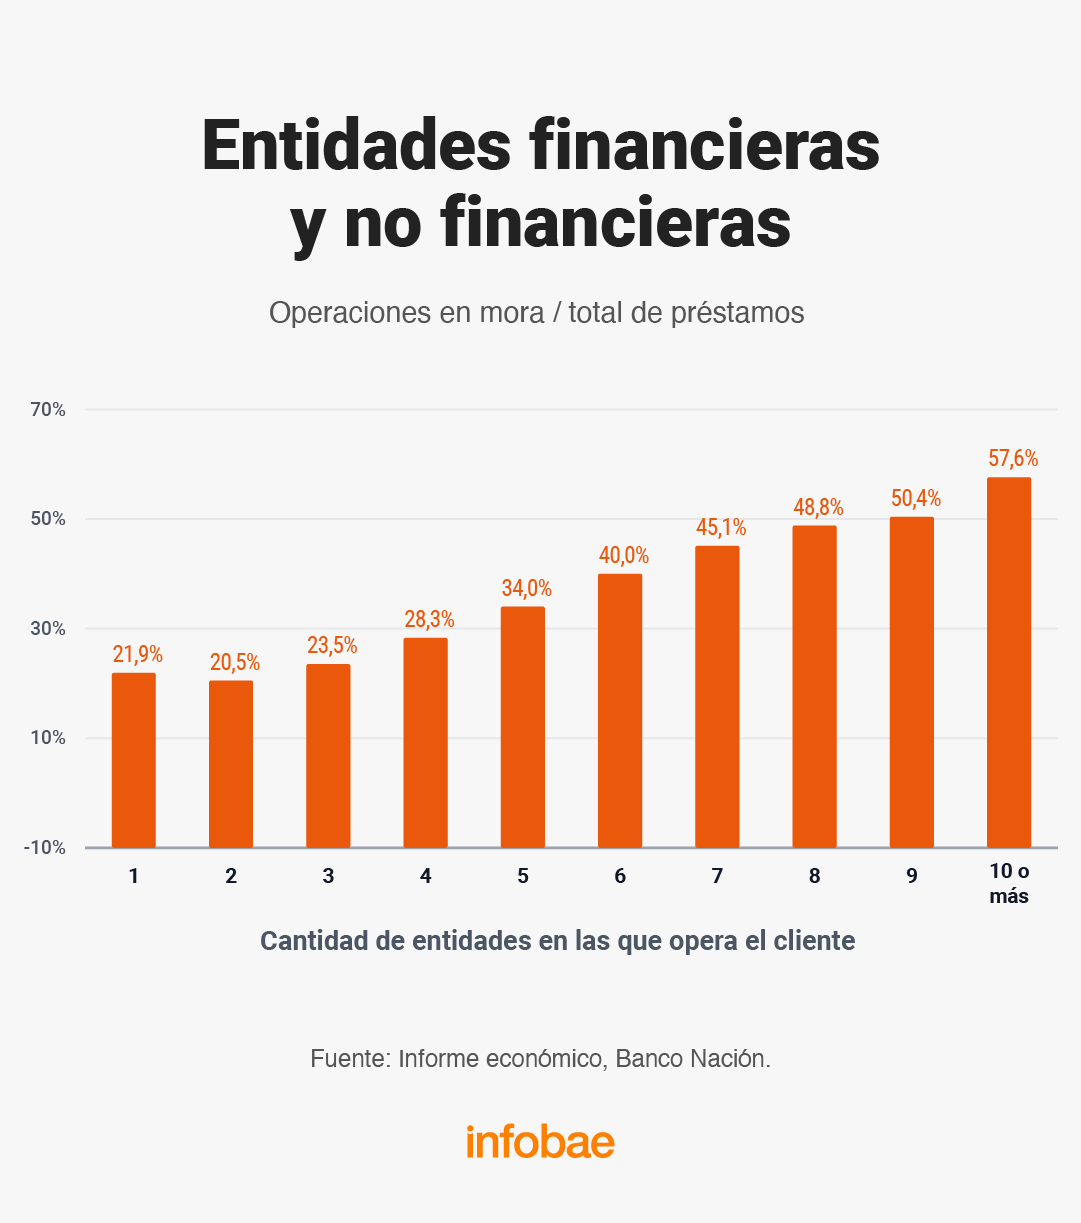
- La situación de los deudores jóvenes: La edad aparece como uno de los factores que permite distinguir dónde se concentra la mayor fragilidad dentro de la cartera de consumo. Entre los clientes de 18 a 25 años de las entidades financieras, la mora por cantidad de personas llegó al 33,4% en julio. En el grupo de más de 60 años, en cambio, fue de 10%. La diferencia se mantiene al mirar los montos: los jóvenes registraron una irregularidad de 27,1%, frente al 9,3% de los mayores. El Nación remarcó que los saldos de los deudores más jóvenes son más reducidos y señaló que “el patrón se replica en la consolidación de ambos sistemas”. Esto implica que el problema tiene menor dimensión medido en dinero que en número de personas. En los proveedores no financieros, donde se concentra una parte importante del financiamiento de consumo, la proporción de jóvenes con mora supera el 40%. Este segmento etario es clave ya que combina menor antigüedad laboral, menor nivel de ingresos y una elevada exposición al crédito de corto plazo.
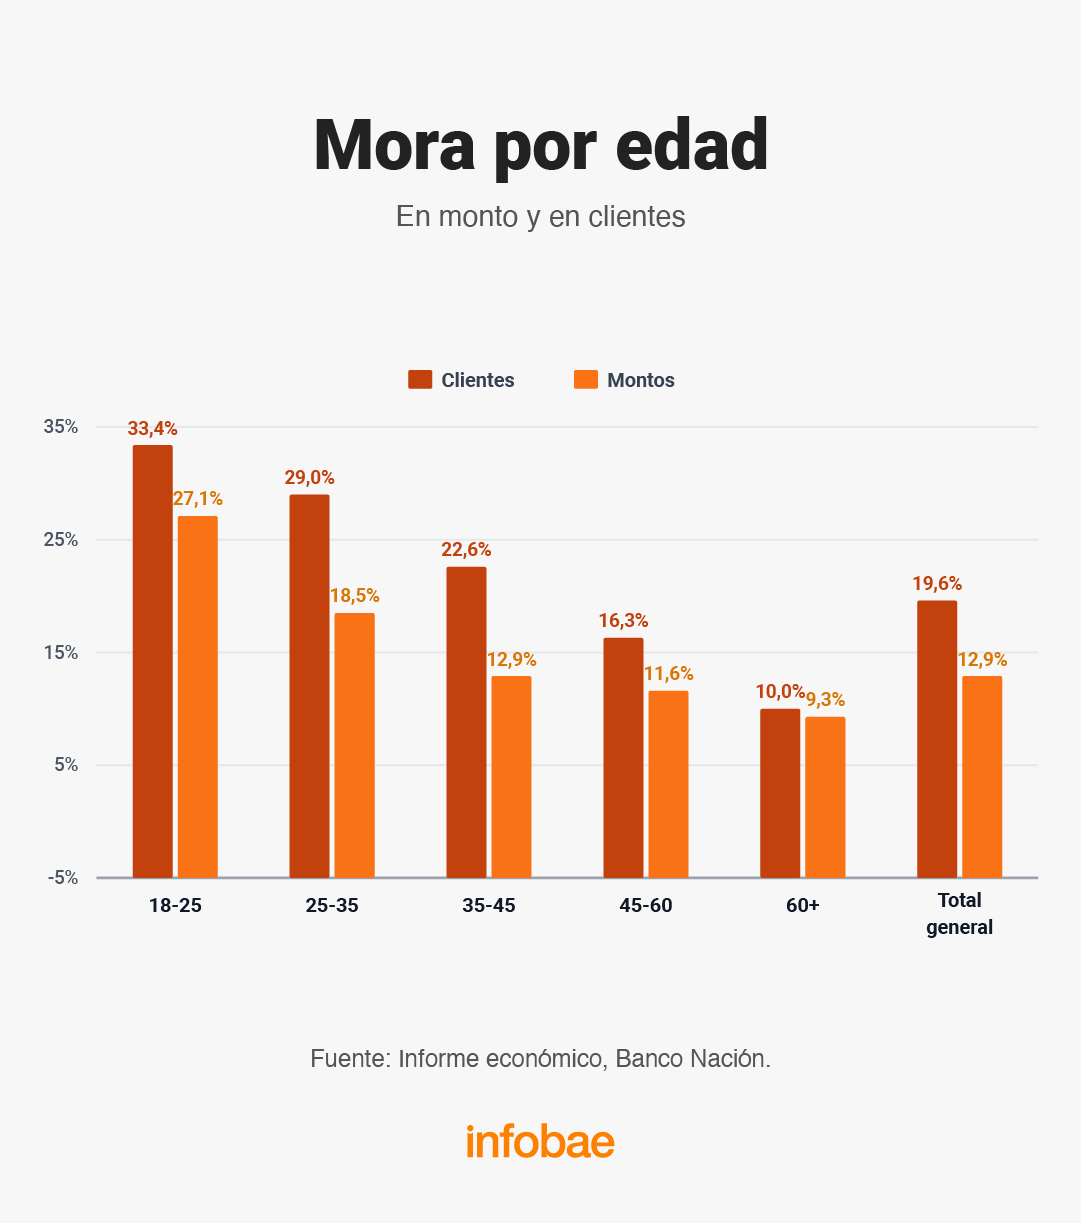
- Los clientes con deudas en muchas entidades a la vez: El ratio de préstamos irregulares entre los clientes que operaban con una sola entidad fue de 21,9% a julio. La proporción subió a 34% para quienes tenían deudas con cinco entidades, a 45,1% con siete y alcanzó 57,6% entre los que se financiaban con diez o más. “Se observa una relación directa entre el nivel de endeudamiento y la mora: la probabilidad de incumplimiento aumenta sistemáticamente a medida que crece la cantidad de entidades con las que opera cada cliente. El ratio pasa del 21,9% para quienes mantienen una única relación crediticia al 57,6% entre quienes operan con diez o más entidades”, detalló el Nación. El reporte aclara que la mayoría de los deudores se concentra en los tramos de una o dos entidades, de modo que los clientes más expuestos son una porción limitada del universo total. Sin embargo, la progresión de los porcentajes muestra que el riesgo aumenta a medida que se superponen cuotas, saldos y vencimientos.
- La evolución de las refinanciaciones: Se trata de otro indicador esencial porque su crecimiento puede postergar o suavizar el pase de los créditos a las categorías más riesgosas. El programa del Banco Nación acumuló en 2026 un total de 114.232 operaciones por $523.203 millones y alcanzó a 99.956 clientes, aunque una misma persona pudo utilizar más de una línea. El 64,2% del monto refinanciado correspondió a casos de mora y el 35,8% a clientes en premora. El informe advierte que esos acuerdos no equivalen a una normalización inmediata: “La regularización efectiva de los deudores refinanciados requiere períodos prolongados de cumplimiento”. Las líneas incluyen refinanciaciones de tarjetas, consolidación de deudas propias y de otras entidades, con plazos que llegan hasta 120 meses según el producto. Parte de las operaciones alcanzan a obligaciones con atrasos superiores a 90 días, incluso deudas castigadas o judicializadas. Por esa razón, el Nación advierte que una porción relevante de esos préstamos continúa dentro de las categorías de mayor riesgo y que el efecto sobre los indicadores irregularidad del sistema puede aparecer con demora.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Cómo resistirán los empleos en la Argentina tras el avance de la inteligencia artificial
Un estudio privado simuló tres escenarios hacia 2030 y anticipó que la IA impactaría sobre todo en los empleos formales, mejor remunerados y calificados

El barril de petróleo se disparó 27% en tres semanas: qué va a pasar con los precios de la nafta en la Argentina
El valor del Brent no encuentra techo desde fines de agosto. En la industria se habla de reuniones cuya resolución podría definir el valor del combustible en las próximas semanas

Las ventas de autos 0 km arrancaron septiembre con números en verde: qué modelos lideran el ranking
La primera semana completa de operaciones está arriba de la misma referencia del mes anterior. De julio a septiembre se mantiene la curva ascendente, aunque todavía un 12% abajo de 2025.

Santiago Bulat: “No estamos en recesión, pero el segundo trimestre fue malo; es una economía fría”
El economista examinó salarios, empleo, crédito, consumo e inversión, y señaló los indicadores que condicionan la recuperación de la actividad

El consumo de carne cayó 9,5% interanual en agosto y se mantiene en mínimos históricos
El consumo por habitante se ubicó en 46 kg, por debajo del promedio de las últimas dos décadas. Qué pasó con los precios


